

Frauen und Vorsorge: So lässt sich die Vorsorgelücke verkleinern
, 6 Minuten
Frauen beziehen aus der Pensionskasse im Durchschnitt deutlich tiefere Altersleistungen als Männer. Teilzeitarbeit und Erwerbsunterbrüche können dabei eine wichtige Rolle spielen. Wer die eigene Vorsorgesituation früh kennt, kann gezielt handeln und sich langfristig mehr finanziellen Spielraum schaffen.
Die Entscheidung für Teilzeitarbeit ist oft eine bewusste: mehr Zeit für die Familie, Kinderbetreuung, Angehörige, eine Weiterbildung oder andere persönliche Prioritäten. Was dabei leicht in den Hintergrund rückt, sind die langfristigen Auswirkungen auf die eigene Altersvorsorge.
Die aktuellen Zahlen zeigen, wie relevant das Thema ist.
Frauen, die 2024 neu eine Altersrente aus einer Pensionskasse bezogen, erhielten im Durchschnitt 1’227 Franken pro Monat. Bei Männern waren es 2’042 Franken. Die neue monatliche Pensionskassenrente lag bei Frauen damit rund 40 Prozent tiefer.
Diese Zahlen beziehen sich ausschliesslich auf neu bezogene Renten aus der beruflichen Vorsorge. Sie sagen nichts darüber aus, wie gross die persönliche gesamte Altersvorsorge einer einzelnen Person ist. Sie zeigen aber deutlich, dass sich unterschiedliche Erwerbsbiografien langfristig auf die zweite Säule auswirken können.
Frauen arbeiten deutlich häufiger Teilzeit
2024 arbeiteten in der Schweiz 58,4 Prozent der erwerbstätigen Frauen Teilzeit. Bei den Männern waren es 21,1 Prozent. Der Teilzeitanteil der Frauen war damit 2,8-mal so hoch.
«Teilzeitarbeit ist dabei weder gut noch schlecht. Entscheidend ist, die finanziellen Folgen zu kennen. Denn wer weniger verdient, baut in der Regel auch weniger Altersguthaben in der beruflichen Vorsorge auf.»
Amanda Senn, Kundenberaterin Private Banking
Warum sich Teilzeit besonders auf die Pensionskasse auswirken kann
In der obligatorischen beruflichen Vorsorge wird nicht der gesamte Lohn versichert.
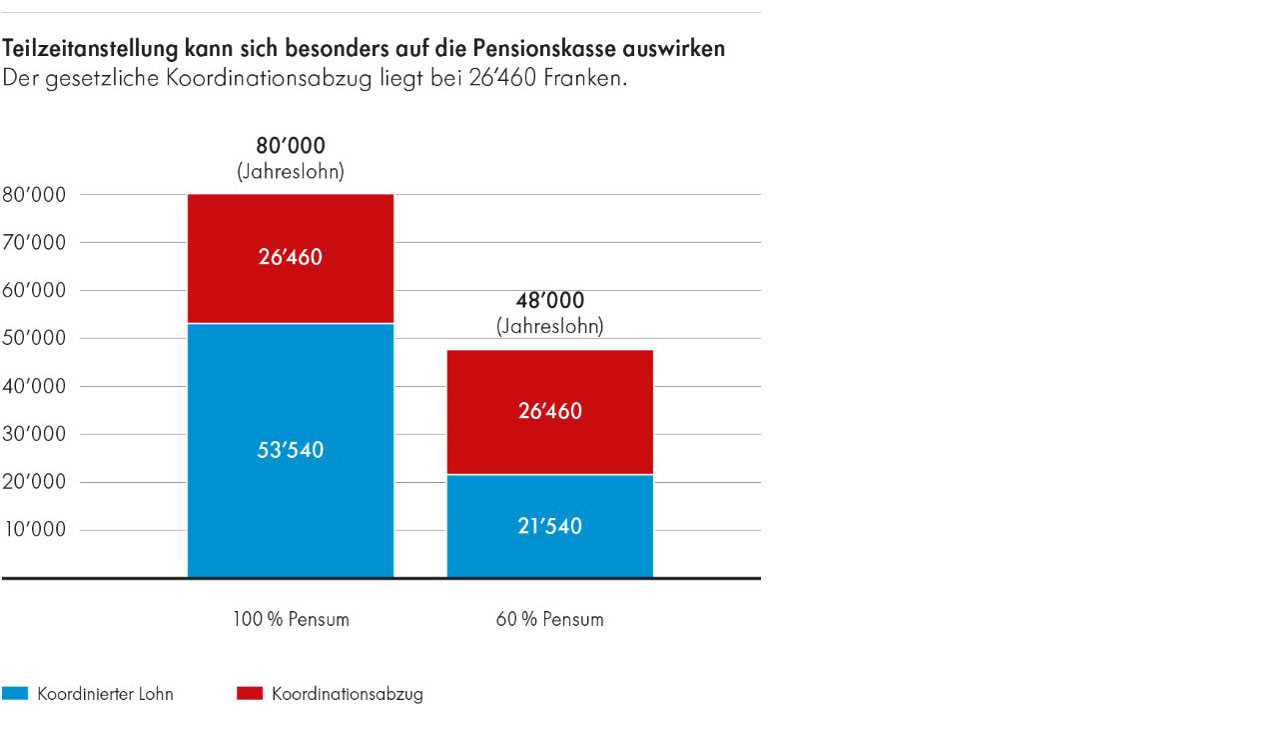
2026 beträgt die Eintrittsschwelle für die obligatorische berufliche Vorsorge 22’680 Franken. Der gesetzliche Koordinationsabzug liegt bei 26’460 Franken.
Ein vereinfachtes Beispiel zeigt die Wirkung:
Bei einem Jahreslohn von 80’000 Franken beträgt der koordinierte Lohn nach Abzug von 26’460 Franken noch 53’540 Franken.
Reduziert eine Person ihr Pensum beispielsweise auf 60 Prozent und sinkt der Jahreslohn auf 48’000 Franken, beträgt der koordinierte Lohn bei einem unveränderten Koordinationsabzug nur noch 21’540 Franken.
Das Arbeitspensum sinkt damit um 40 Prozent. Der koordinierte Lohn reduziert sich im Beispiel hingegen um rund 60 Prozent.
Quelle: Zuger Kantonalbank
Genau hier liegt ein wichtiger Punkt: Die Auswirkungen einer Pensumsreduktion auf die berufliche Vorsorge können überproportional sein.
Allerdings unterscheiden sich die Vorsorgelösungen je nach Arbeitgeber. Viele Pensionskassen gehen über das gesetzliche Minimum hinaus und passen beispielsweise den Koordinationsabzug an das Beschäftigungspensum an. Deshalb lohnt sich ein genauer Blick auf den persönlichen Pensionskassenausweis.
Wichtig ist zudem: Die Pensionskasse deckt nicht nur die Altersvorsorge ab, sondern je nach Reglement auch Risiken wie Invalidität oder Tod. Wie hoch diese Leistungen sind, hängt stark von der jeweiligen Pensionskasse und damit von der Vorsorgelösung des Arbeitgebers ab. Hier gibt es grosse Unterschiede, die vielen Arbeitnehmenden nicht bewusst sind, denn oft liegt der Fokus vor allem auf dem Nettolohn. Bei nichterwerbstätigen Personen stellt sich die Situation nochmals anders dar, da sie grundsätzlich keiner Pensionskasse angeschlossen sind.
Und was bedeutet Teilzeit für die AHV?
Bei der AHV gelten andere Regeln.
Für die Höhe der Altersrente sind insbesondere die Beitragsdauer und das massgebende durchschnittliche Jahreseinkommen entscheidend. Ein tieferes Erwerbseinkommen kann deshalb auch die spätere AHV-Rente beeinflussen.
Eine Pensumsreduktion führt jedoch nicht automatisch zu einer Beitragslücke. Ein tieferes Erwerbseinkommen kann sich aber auf das für die Rentenberechnung massgebende durchschnittliche Jahreseinkommen und damit auf die spätere AHV-Rente auswirken. Beitragslücken entstehen insbesondere, wenn in einzelnen Jahren die Beitragspflicht nicht erfüllt wird. Fehlende Beitragsjahre können zu einer dauerhaften Kürzung der AHV-Rente führen.
Bei der Rentenberechnung werden zudem unter bestimmten Voraussetzungen Erziehungs- und Betreuungsgutschriften berücksichtigt.
Wer Gewissheit möchte, kann bei der AHV einen individuellen Kontoauszug bestellen und prüfen, ob alle Beitragsjahre und Einkommen korrekt erfasst sind.
Wie gross ist meine persönliche Vorsorgelücke?
Statistische Durchschnittswerte liefern Orientierung. Für die eigene Planung ist jedoch eine andere Frage entscheidend:
Wie sieht meine persönliche finanzielle Situation nach der Pensionierung aus?
Dabei lohnt es sich, mehrere Punkte gemeinsam anzuschauen:
- Welche Leistungen kann ich aus AHV und Pensionskasse erwarten?
- Wie verändern Teilzeitarbeit oder Erwerbsunterbrüche meine Vorsorge?
- Bestehen Beitrags- oder Vorsorgelücken?
- Welche privaten Vorsorgegelder habe ich bereits aufgebaut?
- Welche finanziellen Bedürfnisse und Ziele habe ich für die Zeit nach der Pensionierung?
Erst diese Gesamtbetrachtung zeigt, ob eine persönliche Vorsorgelücke besteht und wie gross diese tatsächlich ist.
Mit der Säule 3a zusätzlich vorsorgen
Die dritte Säule bietet die Möglichkeit, die persönliche Altersvorsorge gezielt zu ergänzen.
Erwerbstätige, die einer Pensionskasse angeschlossen sind, können 2026 maximal 7’258 Franken in die Säule 3a einzahlen. Die Beiträge können im Rahmen der gesetzlichen Vorgaben vom steuerbaren Einkommen abgezogen werden.
Entscheidend ist aber nicht nur, jedes Jahr den Maximalbetrag einzuzahlen. Auch kleinere regelmässige Beiträge können langfristig einen Unterschied machen.
Seit 2026 besteht zudem erstmals die Möglichkeit, unter bestimmten gesetzlichen Voraussetzungen nicht oder nicht vollständig geleistete 3a-Beiträge aus dem Jahr 2025 nachträglich einzuzahlen. Beitragslücken können künftig grundsätzlich bis zu zehn Jahre rückwirkend geschlossen werden.
Bei der Vorsorge spielt Zeit eine wichtige Rolle
Neben der Höhe der Einzahlungen stellt sich bei einem langen Anlagehorizont auch die Frage, wie das Vorsorgevermögen angelegt wird.
Ein vereinfachtes Beispiel:
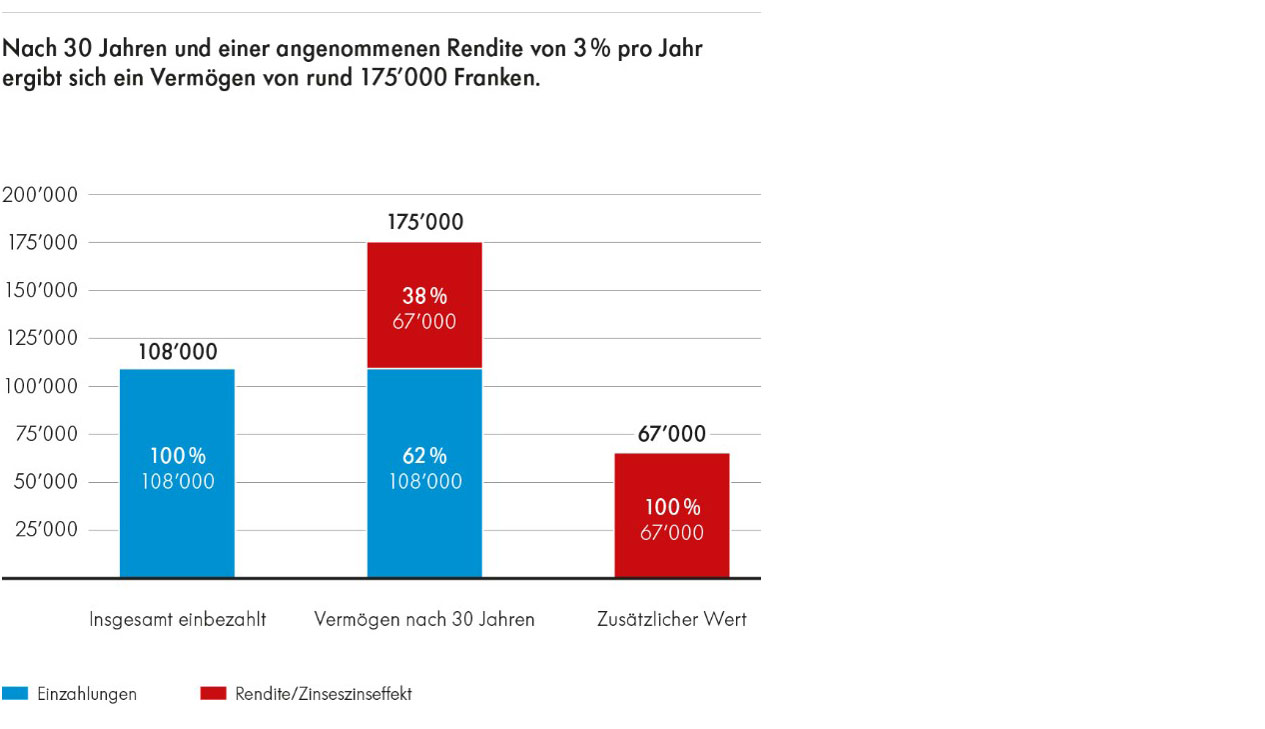
Wer während 30 Jahren monatlich 300 Franken einzahlt, zahlt insgesamt 108’000 Franken ein.
Bei einer angenommenen durchschnittlichen Rendite von 3 Prozent pro Jahr würde daraus modellhaft ein Vermögen von rund 175’000 Franken.
Rund 67’000 Franken würden in diesem Beispiel somit nicht aus zusätzlichen Einzahlungen entstehen, sondern aus der angenommenen Rendite und dem Zinseszinseffekt.
Quelle: Zuger Kantonalbank
Die Berechnung dient ausschliesslich der Illustration. Sie berücksichtigt weder Kosten noch Steuern und stellt keine Renditeprognose dar. Wertschriftenanlagen unterliegen Kursschwankungen und können zu Verlusten führen.
Gerade bei einem langen Anlagehorizont lohnt es sich deshalb, zu prüfen, ob eine Wertschriftenlösung innerhalb der Säule 3a zur persönlichen Risikofähigkeit, zur Risikobereitschaft und zur Anlagedauer passt.
«Gerade in der Vorsorge ist Zeit ein wichtiger Faktor. Wer früh beginnt, regelmässig vorsorgt und seine Anlagelösung auf den persönlichen Zeithorizont abstimmt, kann langfristig zusätzliche Chancen nutzen. Entscheidend ist, die eigene Situation zu kennen und die Vorsorge regelmässig zu überprüfen.»
Michael Blum, Produktmanager Vorsorgen und Anlegen, Zuger Kantonalbank
Er ist Fachexperte in den Themen Anlegen und Vorsorgen. Auf dem ZugerKBlog sind zahlreiche Beiträge und Podcasts von ihm zu finden.
Wissen schafft finanzielle Selbstbestimmung
Teilzeit oder ein Erwerbsunterbruch können für die persönliche Lebenssituation genau die richtige Entscheidung sein.
Wichtig ist, diese Entscheidung auch aus finanzieller Perspektive zu betrachten.
Denn je früher klar ist, welche Auswirkungen ein tieferes Pensum auf AHV, Pensionskasse und private Vorsorge hat, desto mehr Möglichkeiten bleiben, um darauf zu reagieren.
«Vorsorge bedeutet deshalb vor allem eines: heute die Voraussetzungen dafür zu schaffen, um auch morgen selbstbestimmt entscheiden zu können.»
Amanda Senn, Kundenberaterin Private Banking
Quellen
Bundesamt für Statistik BFS, Neurentenstatistik 2024; BFS, Teilzeiterwerbstätigkeit in der Schweiz 2024; Bundesamt für Sozialversicherungen BSV, Kennzahlen der beruflichen Vorsorge 2026 und Säule 3a; Informationsstelle AHV/IV, Grundlagen zur Berechnung der AHV-Altersrente.
Ina Gammerdinger
Ina Gammerdinger, Leiterin Content Marketing und Events bei der Zuger Kantonalbank, sorgt dafür, dass wichtige Themen bekannter werden. Im Kampagnen- und Brandmanagement verantwortet sie unter anderem die Themenschwerpunkte «Anlegen» und «Vorsorge». Ihre Kampagnen sollen begeistern und einen Mehrwert für die Bevölkerung im Wirtschaftsraum Zug schaffen. Deswegen bereichert sie mit ihren Tipps regelmässig den #ZugerKBlog.
Weitere Beiträge von Ina Gammerdinger