

Säule 3a: Das müssen Sie wissen
, 5 Minuten
Mit der Säule 3a können Sie fürs Alter vorsorgen und gleichzeitig Steuern sparen. Wer sein Vorsorgeguthaben langfristig in Wertschriften anlegt, kann zusätzlich von den Chancen der Finanzmärkte profitieren. Im Interview mit Luca Gisler, Hochschulpraktikant Marketing und Kommunikation bei der Zuger Kantonalbank, erklärt Priska Auf der Maur, Privatkundenberaterin, worauf es bei der privaten Vorsorge ankommt und wie Sie mehr aus Ihrer Säule 3a machen können.
© Adobe Stock, Nenentus
Priska, warum lohnt es sich, möglichst früh mit der Säule 3a zu beginnen?
Je früher Sie mit der privaten Vorsorge beginnen, desto mehr Zeit bleibt Ihnen, um Vermögen für später aufzubauen. Dabei müssen es nicht von Anfang an grosse Beträge sein. Wichtig ist vor allem, dass Sie regelmässig Geld auf die Seite legen.
Wenn Sie Ihr Vorsorgeguthaben zusätzlich in Wertschriften investieren, können Sie langfristig von den Renditechancen der Finanzmärkte profitieren. Gerade bei einem langen Anlagehorizont kann das einen bedeutenden Unterschied machen.
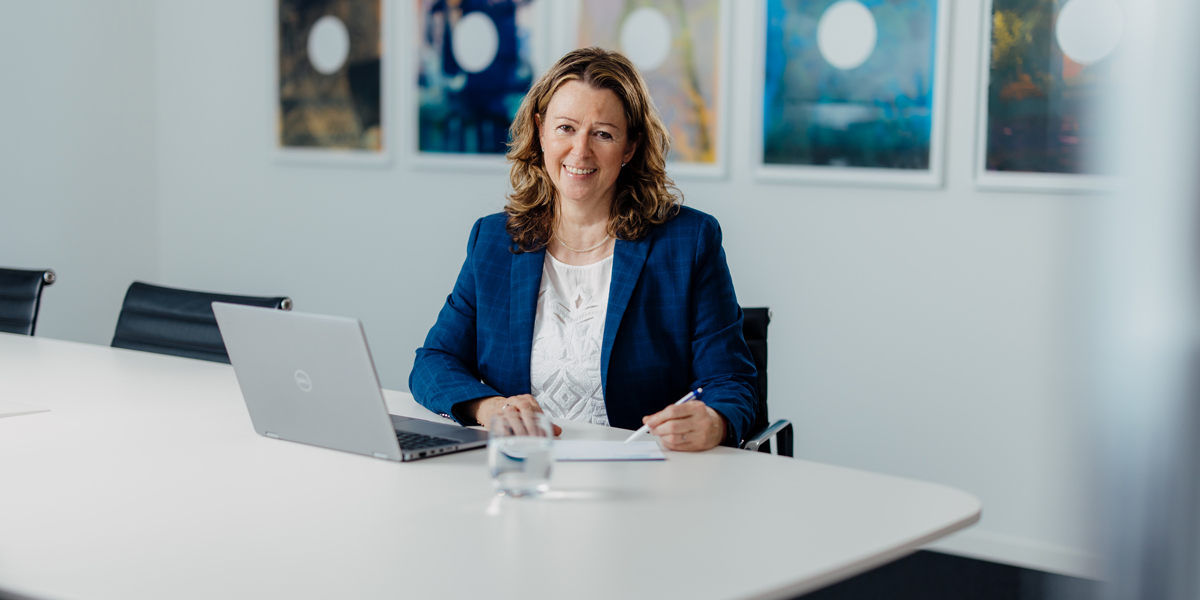

Priska Auf der Maur, Privatkundenberaterin bei der Zuger Kantonalbank.
Maximalbeträge 2026 und 2027 bei der Säule 3a
Wer einer Pensionskasse angeschlossen ist, darf 2026 maximal CHF 7’258 in die Säule 3a einzahlen. Ab 2027 erhöht sich dieser Betrag auf CHF 7’373. Das entspricht monatlich rund CHF 604 beziehungsweise CHF 614.
Für Erwerbstätige ohne Pensionskassenanschluss gelten höhere Grenzen: Sie können bis zu 20 Prozent ihres Nettoerwerbseinkommens einzahlen, maximal CHF 36’288 im Jahr 2026 und CHF 36’864 im Jahr 2027.
Die Einzahlungen können Sie vom steuerbaren Einkommen abziehen. So bauen Sie Vorsorgevermögen auf und profitieren gleichzeitig von Steuervorteilen.
Ist es besser, monatlich oder den gesamten Betrag zu Jahresbeginn einzuzahlen?
Beides hat Vorteile. Mit einem monatlichen Dauerauftrag können Sie Ihre Vorsorgeeinzahlungen einfach planen und regelmässig Geld auf die Seite legen. Wenn Sie dieses Geld laufend in Wertschriften investieren, verteilen sich auch die Käufe auf unterschiedliche Marktphasen.
Wer den gesamten Betrag bereits zu Jahresbeginn zur Verfügung hat und direkt in Wertschriften investiert, gibt seinem Geld mehr Zeit, sich zu entwickeln und von den Renditechancen der Kapitalmärkte zu profitieren.
Entscheidend ist deshalb, welche Variante zu Ihrer finanziellen Situation passt.
Was passiert, wenn ich den Maximalbetrag nicht einzahlen kann?
Auch kleinere Einzahlungen lohnen sich. Sie entscheiden selbst, wie viel Sie im Rahmen der gesetzlichen Vorgaben in Ihre Säule 3a einzahlen möchten.
Seit 2026 können unter bestimmten Voraussetzungen zudem verpasste Beiträge nachträglich eingezahlt werden. Das gilt für Beitragslücken ab 2025. Voraussetzung ist unter anderem, dass Sie im Jahr des Einkaufs bereits den maximal zulässigen ordentlichen Beitrag geleistet haben. Auch die Höhe der möglichen Einkäufe ist begrenzt.
Mehr über nachträgliche Einzahlungen in die Säule 3a erfahrenReicht es, mein Geld auf ein Sparen-3-Konto einzuzahlen?
Auf einem Sparen-3-Konto wird Ihr Vorsorgeguthaben verzinst. Wer jedoch noch viele Jahre bis zum geplanten Bezug vor sich hat, sollte auch die Möglichkeiten des Wertschriftensparens prüfen.
Mit Wertschriften können Sie zusätzlich die Renditechancen der Kapitalmärkte nutzen und langfristig Vermögen aufbauen. Je nach gewählter Anlagestrategie investieren Vorsorgefonds beispielsweise in Aktien und Obligationen.
Warum spielt der Anlagehorizont beim Wertschriftensparen eine so wichtige Rolle?
Wer früh beginnt, hat mehr Zeit, von den Renditechancen der Kapitalmärkte zu profitieren. Über einen längeren Zeitraum können auch wieder angelegte Erträge zusätzliche Erträge erzielen und so zum Aufbau des Vorsorgevermögens beitragen.
Gleichzeitig bietet ein langer Anlagehorizont mehr Spielraum, um zwischenzeitliche Kursschwankungen auszusitzen. Entscheidend ist dabei eine Anlagestrategie, die zur persönlichen Risikofähigkeit und Risikobereitschaft passt.
Welche 3a-Anlagelösung passt zu mir?
Das hängt davon ab, wie Sie Ihre private Vorsorge gestalten möchten. Entscheidend sind unter anderem Ihr Anlagehorizont, Ihre Risikofähigkeit und Ihre Risikobereitschaft.
Wer sein Vorsorgeguthaben auf einem Konto ansparen und von einer Verzinsung profitieren möchte, kann dafür das Sparen-3-Konto nutzen.
Wer sein Vorsorgeguthaben in Wertschriften investieren möchte und bei der Wahl der passenden Anlagefonds professionelle Unterstützung wünscht, kann auf die ZugerKB Anlageberatung Sparen 3 setzen. Bei unseren ZugerKB Vorsorgefonds fliesst die Einschätzung unserer Anlageexpertinnen und Anlageexperten zu den Finanzmärkten in die Anlagestrategie ein.
Wer seine Anlageentscheidungen lieber selbst trifft, findet mit ZugerKB E-Invest Sparen 3 eine digitale Lösung. Damit können Sie Ihre Fondsauswahl eigenständig festlegen und Ihr Vorsorgeguthaben langfristig in Wertschriften anlegen.
Wichtig ist, eine Lösung zu wählen, die zu Ihrer persönlichen Situation passt und die Sie auch langfristig beibehalten können.
Kann ich jederzeit auf mein 3a-Guthaben zugreifen?
Die Säule 3a dient der privaten Altersvorsorge. Das Vorsorgeguthaben ist deshalb grundsätzlich bis zur Pensionierung gebunden. Gleichzeitig profitieren Sie von steuerlichen Vorteilen: Ihre Einzahlungen können Sie bis zum gesetzlichen Maximalbetrag vom steuerbaren Einkommen abziehen. Zudem werden die Erträge während der Laufzeit nicht laufend als Einkommen besteuert.
Ein vorzeitiger Bezug ist in gesetzlich vorgesehenen Fällen möglich, beispielsweise beim Erwerb von selbstbewohntem Wohneigentum, bei der Aufnahme einer selbstständigen Erwerbstätigkeit oder beim definitiven Wegzug aus der Schweiz.
Regulär können Sie Ihr 3a-Guthaben frühestens fünf Jahre vor dem AHV-Referenzalter beziehen. Wer mehrere 3a-Konten besitzt, kann die Bezüge unter bestimmten Voraussetzungen auf verschiedene Steuerjahre verteilen. Das kann je nach persönlicher Situation steuerliche Vorteile bieten. Beim Bezug wird das Kapital separat besteuert.
Was empfiehlst du jemandem, der seine private Vorsorge jetzt angehen möchte?
Voraus ist, wer heute beginnt. Gerade bei der privaten Vorsorge spielt Zeit eine entscheidende Rolle. Wer früh startet, ermöglicht es seinem Vorsorgeguthaben, sich langfristig zu entwickeln.
Dabei lohnt es sich, nicht nur regelmässig in die Säule 3a einzuzahlen, sondern auch die Möglichkeiten des Wertschriftensparens zu prüfen. Mit einem langen Anlagehorizont können Sie die Chancen der Kapitalmärkte für Ihren langfristigen Vermögensaufbau nutzen.
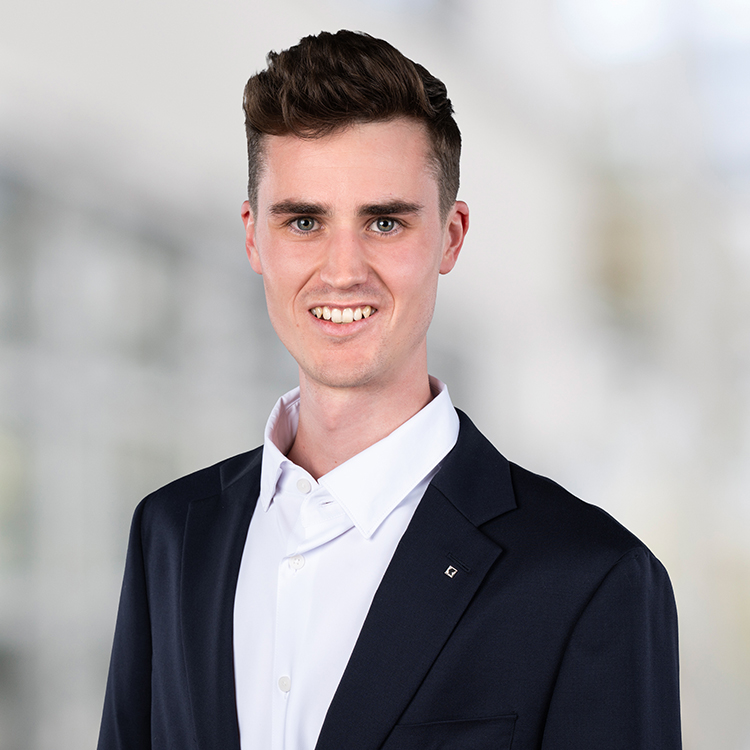
Luca Gisler
Luca Gisler ist seit dem 1. Juli 2026 als Hochschulpraktikant im Team Marketing und Kommunikation bei der Zuger Kantonalbank tätig. Zu seinem Aufgabengebiet gehören unter anderem die Organisation von Events, die Mitwirkung im Bereich Social Media und das Verfassen von Blogbeiträgen. In seiner Freizeit ist Luca sportlich aktiv und spielt leidenschaftlich gerne Fussball und Dart. Zudem verbringt er viel Zeit mit Freunden und seiner Familie. Gemeinsame Aktivitäten und gesellige Momente sind für ihn ein wichtiger Ausgleich zum Arbeitsalltag.
Weitere Beiträge von Luca Gisler